
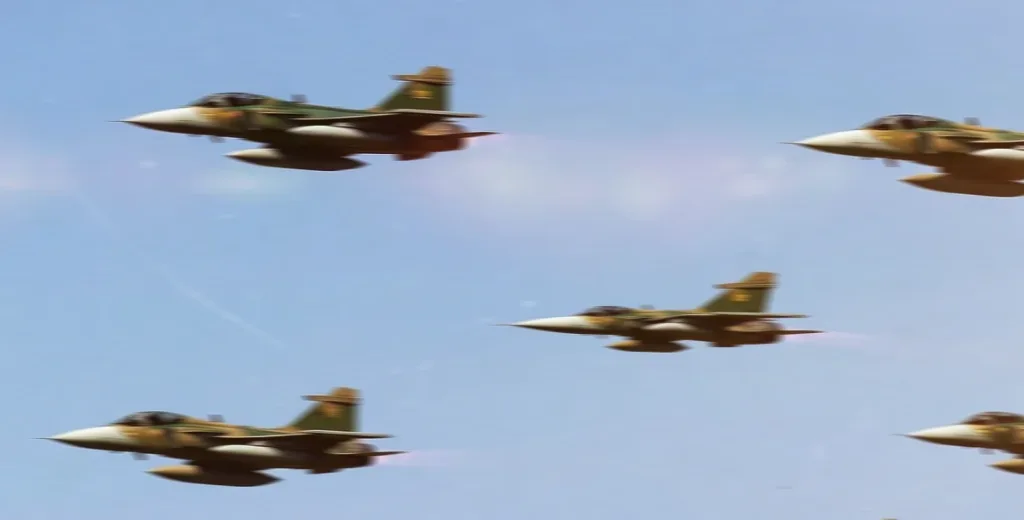
Försvarskoncernen Saab presenterade ett imponerande tredje kvartal, vilket har fångat analyshusens uppmärksamhet. Trots starka resultat och en höjd helårsprognos avstår många analyshus från att rekommendera aktieköp. Analyshuset Pareto lyfter Saabs kortsiktiga orderpotential och höjer sin riktkurs till 565 kronor, men behåller sin behåll-rekommendation.
Möjliga order och framtida potential
Pareto ser potential för kommande order, särskilt med Gripen-kontrakt med Colombia. Det finns också möjligheter inom Saabs Surveillance-sektor, där Globaleye ses som intressant för Frankrike, Tyskland och Nato. Polens ubåtsprojekt och en potentiell order från Ukraina nämns som faktorer som kan påverka Saabs framtida lönsamhet.
Blandade rekommendationer från analyshusen
SEB är imponerade av Saabs förmåga att omvandla order till försäljning men ser begränsad affärspotential och behåller sin riktkurs på 560 kronor. Inderes beskriver kvartalet som mycket bra men anser att Saabs värdering är högre än de fundamentala värdena motiverar, vilket leder till en säljrekommendation med riktkurs 310 kronor.
Källa: Placera
Relaterade artiklar
Kurslyft för Saab efter ukrainskt intresse av 100+ Jas GripenHandelsbanken: Sälj SAAB
SEB fond investerar i Saab efter regeländring
Leif Östling investerar 50 miljoner efter Saab-försäljning
Saabs växande miljardproblem i skuggan av aktiens uppgång

